单零铝箔价格走势预测
单零铝箔 2026 年价格走势预判(8011/1060/3003 主流,含税,分季度 + 长周期,定价 = 铝锭 + 加工费)
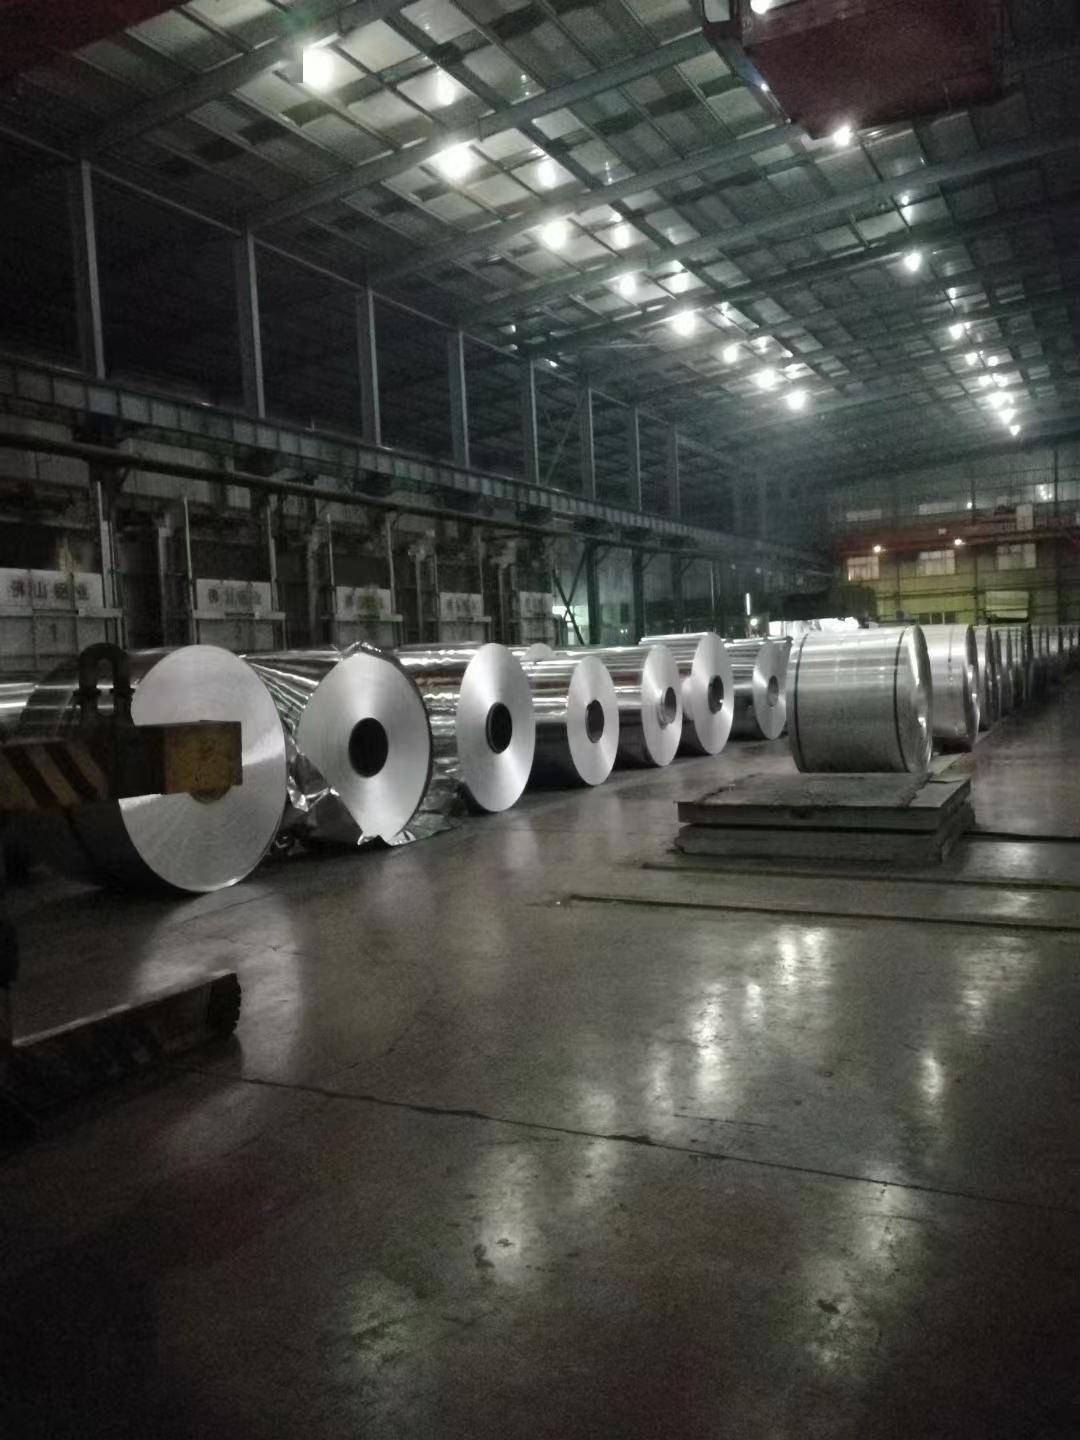
整体结论: 全年震荡抬升、阶段性涨跌分化,加工费稳中走强、薄规格涨幅大于厚规格,Q3 旺季上行、Q4 高位小幅回落。
一、分季度价格预判(主流 0.03~0.06mm 单零箔,元 / 吨含税)
1、Q2(6 月剩余时段):窄幅震荡整理
铝锭基准:24200~24700 元 / 吨区间波动,海外低库存托底铝价,无单边大涨大跌;
现货价格:
8011-O 态 0.04~0.06mm: 28500~30000;3003 空调单零:28300~29700;1060 纯铝箔 27600~29000
2、Q3(7-9 月,全年价格高点区间):稳步上行、涨幅 1000~1800 元 / 吨
驱动:
①空调产销旺季,3003 空调单零集中采购,家电排产提升;②中秋、国庆食品、日化包装集中备货;③海外出口订单回暖,欧美食品、医药箔采购增量;④全球原铝供应缺口延续,铝锭重心上移至 24800~25600 元 / 吨;
目标价:
8011-O: 29800~31600;3003 半硬:30200~31800;超薄 0.02~0.03mm 单零突破 32500
加工费:超薄单零加工费上涨 300~600,厚料(0.07~0.1mm)加工费涨幅偏弱 200 左右。
展开全文
3、Q4(10-12 月):冲高回落、高位震荡
10 月上旬延续旺季余温维持高位;10 月下旬后包装、家电旺季收尾,下游按需采买,价格回调 800~1300;
年末 12 月受原料备货、海外跨年囤货支撑止跌企稳,全年价格中枢锁定;
年末现货:8011 主流 29000~30500 区间运行。
二、牌号 & 规格结构性分化(关键规律)
超薄单零(0.015~0.03mm,药用 / 高端食品):全年韧性最强,涨幅比厚料高 500~1000,产能偏紧、加工费易涨难跌;
中厚单零(0.05~0.1mm,普通包装、淋膜基材):跟随铝锭波动,加工费弹性小,涨跌主要靠原料驱动;
3003 空调专用单零:Q3 旺季涨幅最大,淡季回落更快,跟随白电周期;
1235 高纯药用单零:受医药包装升级,全年单边小幅抬升,抗跌性最优。
三、核心涨跌驱动因素
利好(支撑上行)
原料端:中东产铝产能关停带来全球结构性铝供应缺口,LME 库存持续低位,铝锭全年中枢上移,成本托底铝箔底价;
需求端:预制菜、无菌奶带动食品包装增量,医药泡罩合规升级拉动高纯单零,海外出口稳步增长(欧盟、东南亚包装需求上行);
供给端:国内单零箔新增产能有限,低端产能过剩、高端高精度产能紧缺,头部工厂订单饱满,加工费难大幅下行。
利空(阶段性打压)
国内消费淡季(6 月、11 月)终端备货清淡,短期现货议价偏弱;
全球宏观偏弱,大宗商品阶段性回调拖累铝锭;
再生铝掺配比例小幅提升,部分低端单零用料成本下移,压制普通厚箔涨幅。
四、中长期(2027 年初)预判
若无重大地缘突变, 单零铝箔年度价格中枢逐年抬升 3%~5%,高端功能单零(抗菌、易撕药用箔)溢价持续走高,普通民用包装箔跟随铝锭周期性波动。
五、风险点位参考
极端上涨:伦铝大涨带动铝锭破 26000,8011 超薄单零触及 34000+;
极端下跌:海外产能集中复产 + 国内需求大幅走弱,铝锭跌至 23000 附近,主流单零下探 27500 一线。
单零铝箔价格


评论