1060铝带价格走势预测
结合当前(2026 年 4 月)市场基本面、机构预测及季节性规律,1060 铝带价格(跟随铝锭 + 加工费)将呈现 “短期高位震荡、中期偏强、长期回落” 的走势。以下是分阶段预测与核心逻辑:
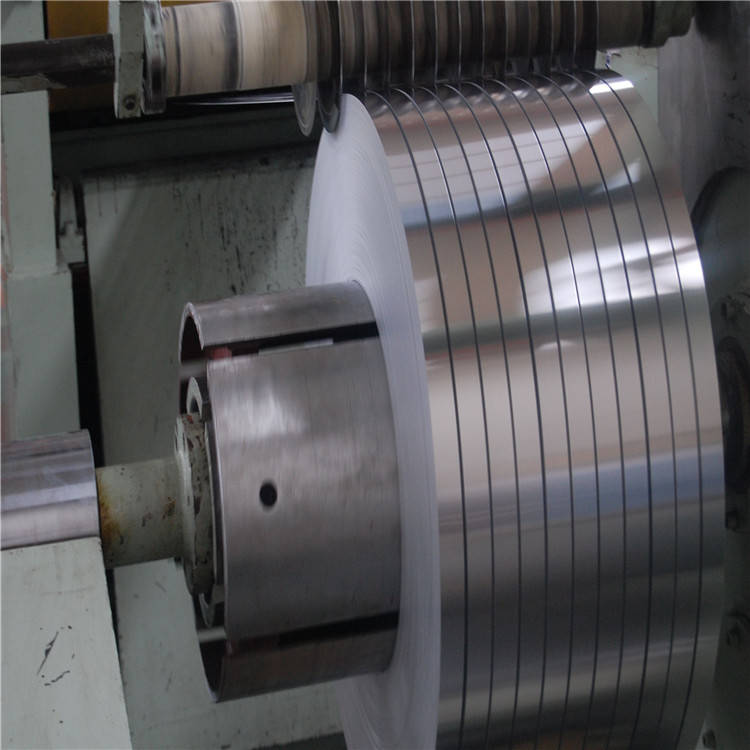
一、短期(2026 年 4–6 月,Q2):高位震荡,易涨难跌
价格区间(含税出厂,主流规格 H24):25,800–26,800 元 / 吨
驱动因素(看涨):
成本刚性:A00 铝锭站稳 24,500+ 元 / 吨,受产能红线、低库存、能源高价强支撑。
地缘溢价:中东产能受损(全球约 6–9%),修复周期长达 6–12 个月,供应缺口持续。
旺季需求:Q2 制造业复工、家电 / 电子 / 包装进入传统旺季,采购回暖。
压制因素(看跌):
下游畏高,按需采购、低库存运作,限制涨幅。
国内社会库存偏高,阶段性缓解供应紧张。
结论:震荡偏强,高点看 26,800,回调难破 25,800。
二、中期(2026 年 7–12 月,Q3–Q4):冲高后小幅回落,中枢上移
价格区间:26,000–27,500 元 / 吨(Q3 高点)→ 25,500–26,500 元 / 吨(Q4 回落)
Q3(7–9 月):
主升浪:传统旺季高峰 + 供应缺口未补,价格冲全年高点。
极端情景下(地缘冲突加剧),超薄 / 软态(O 态)1060 铝带或触 28,000。
Q4(10–12 月):
季节性走弱:需求淡季,价格高位回调。
海外少量新产能(印尼)释放,缺口小幅缓解。
年末备货有小幅支撑,但难改回落趋势。
全年中枢:较 2025 年上移 +1,500~+2,000 元 / 吨。
三、长期(2027 年以后):供需宽松,价格回落
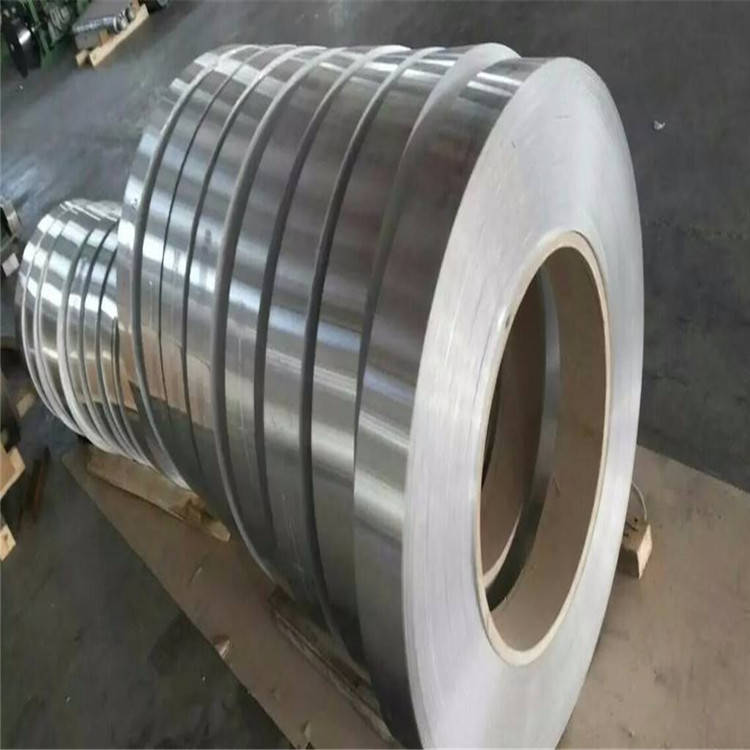
趋势:高位回落,回归基本面。
核心逻辑:
供应放量:印尼、越南等海外产能集中投产,全球由短缺→过剩(2027 年预计过剩 150 万吨)。
需求放缓:新能源增速边际下降,传统需求平稳。
价格预判:LME 铝回落至 2,700 美元 / 吨 下方,国内铝锭中枢下移至 22,000–23,000 元 / 吨,带动 1060 铝带回落。
四、1060 铝带专属特性(影响波动)
纯铝属性:价格高度敏感于铝锭(成本占比 > 85%),加工费相对稳定(1,200–1,800 元 / 吨)。
规格溢价:
越薄越贵:<0.2mm 溢价 +1,000~+2,000 元 / 吨。
状态:O 态(软态)> H24(半硬)> H18(硬态)。
应用场景:多用于包装、导电、隔热,刚需稳定,波动小于高端合金铝材。
五、关键风险提示
展开全文
上行风险:中东冲突扩大、能源价格暴涨、国内限电加码。
下行风险:宏观经济衰退、地产超预期下滑、海外产能超预期释放。
总结:2026 年是 1060 铝带的高位大年。Q2 稳、Q3 冲、Q4 落,全年核心运行区间 25,500–27,500 元 / 吨。建议 Q3 旺季前备货,Q4 逢高锁定订单。
合金铝带厂家
合金铝带的应用领域有哪些?
中国合金铝带市场规模的增长驱动因素有哪些?

评论