【价格快讯】26Q2晶圆代工价格预测快报
睿沃观点
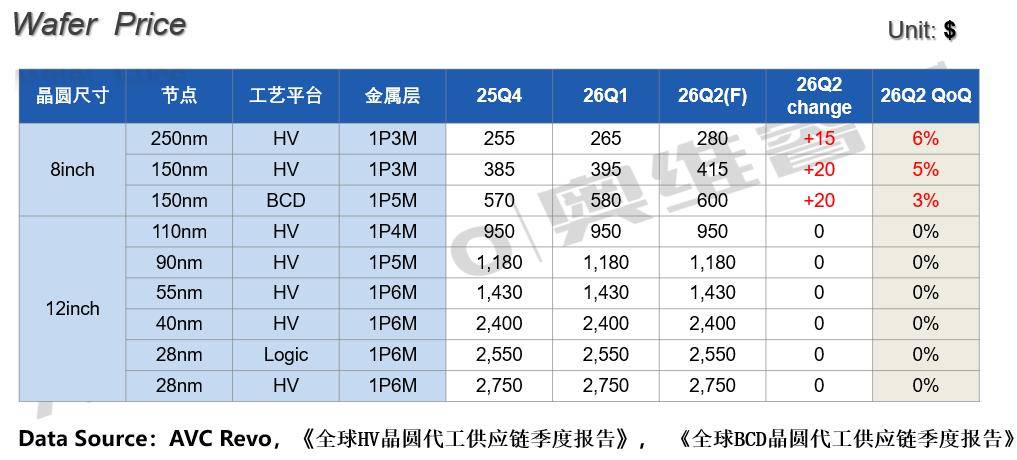
2026至今,受到车用/服务器的备货依然强劲,电源IC需求持续火热,拉动晶圆厂稼动率提升至高位,台系TSMC/VIS/UMC以及韩系三星/DB Hitek/SK hynix等晶圆厂8inch厂BCD工艺稼动率直接拉满至95%以上,而大陆厂商SMIC/Cansemi/Full semi等12inch厂BCD工艺稼动率拉升至85%-95%,当前BCD呈现持续供不应求的状况,晶圆厂根据客户溢价高低考虑优先排单,BCD晶圆价格呈现大幅上涨趋势。第一季度8inch晶圆厂价格已上涨,2026年第二季度台系/韩系厂商继续要求8inch晶圆代工涨价10%-15%。2026年8inch工厂产能优先向BCD倾斜,8inch HV晶圆产能被排挤,供应呈现紧张的趋势,8inch HV工艺受此影响,也持续涨价。12寸晶圆厂受到电源IC/CIS需求的拉动,稼动率逐渐上升,但整体仍有产能提升空间,因此当前8inch和12inch各制程价格表现出现有差异,各制程的涨价情况分别为:
8英寸
150/250nm:8寸供应持续持续减少,产能供应更加趋紧。由于8inch晶圆代工利润率低,三星foundry倾向于逐步减少8inch产能,将技术人员和空余厂房转向先进制程,三星S7工厂今年下半年逐渐关停,后续S6/S8等8inch工厂未来2年内同样考虑完全关闭,导致CIS、DDIC与电源 IC等8inch产品晶圆代工产能迅速减少。VIS接受TSMC 8inch工厂产能和客户的转移,但整体产能往BCD订单倾斜,VIS/三星/PSMC Q1已涨价5-15%,二季度继续要求10-15%的涨价。
12英寸
55/90/110nm:受到PSMC出售P5工厂至美光生产内存,以及三星foundry关厂,CIS晶圆代工产能快速减少,客户急单转向UMC/晶合等晶圆厂,同时在BCD订单的拉动下,12inch厂稼动率显着提升,BCD/CMOS工艺平台顺势涨价。UMC/晶合/PSMC等晶圆厂要求2026年二季度末开始55/90nm制程晶圆价格上涨5-10%,鉴于此晶圆涨价大概率将落在第三季度。
28/40nm: 由于OLED手机终端厂商受到内存涨价影响,出货计划保守,对ODDI需求低迷,TSMC/Global foundry等12inch晶圆厂计划继续通过降价抢单,其他厂商维持稳定,因此该制程产品价格仍较难上涨。

评论