强力新材(300429)深度投研报告
强力新材(300429)深度投研报告
数据截至:2026-07-13
核心结论速览
一、标的画像(硬数据)
1.1 公司简介
常州强力电子新材料股份有限公司(300429)成立于 1997 年,2015 年创业板上市,主营电子材料领域各类光刻胶专用电子化学品(光引发剂、树脂、单体、增感剂)及绿色光固化材料的研发、生产和销售,并拓展 OLED 有机材料、半导体先进封装材料(PSPI)等高端方向。公司是光刻胶产业链"卖铲人"——不直接做光刻胶成品,而是供应上游核心专用化学品。
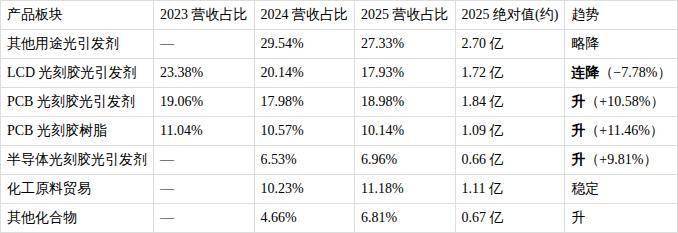
1.2 主营业务拆分母子板块营收占比(近三年)
2023 营收约 7.97 亿、2024 营收 9.24 亿(+15.93%)、2025 营收 9.89 亿(+7.06%)[公告 2026-04-29]。
展开全文
结构性判断:光引发剂类合计占比约 71%(2025),公司是纯正光引发剂标的。三年主线清晰——LCD 用光引发剂持续走弱(面板周期+竞争),PCB 与半导体用光引发剂稳健双位数增长,贸易及其他业务平滑波动。
1.3 行业排名与行业地位
光引发剂国内产量份额(2023)
:久日新材约 25%(第一)、强力新材约 11%(第二)、扬帆新材约 8%(第三),前三合计约 44%[行业数据 2023]。
产能(2024)
:国内光引发剂产能久日 2.285 万吨、强力 1.66 万吨(第二)、沃凯珑 1.3 万吨[供给端数据 2025-06]。
国际地位
:LCD 用光引发剂已进入多家全球主流彩色/黑色光刻胶厂商合格供应商体系,属 A 股稀缺的全球供应能力。
定性
:细分冠军 / 跟随者中的头部——在"光引发剂"这一光刻胶上游专用化学品细分领域是国内第二、LCD 高端品类具全球供应稀缺性;但不是整体光刻胶成品龙头(光刻胶成品由彤程新材、南大光电、容大感光等主导),本质是上游材料商。
1.4 概念炒作标签(东方财富/同花顺口径,列核心 3 个)
光刻胶 / 半导体材料(国产替代)
——最核心炒作主线
OLED / 柔性电子
——公司 OLED 有机材料布局
3D 打印 / 光固化
——光引发剂在光固化配方中的延伸应用
1.5 稀缺属性
技术稀缺
:LCD 用光引发剂全球少数能量产并进入主流光刻胶供应链的 A 股公司;高端 PSPI(聚酰亚胺)处于研发冲击阶段。
客户稀缺
:进入全球主流光刻胶厂商合格供应商体系(认证壁垒高、替代周期长)。
产能稀缺
:国内光引发剂产能第二,行业供给端因环保整治(如沃凯珑被列为失信)集中度有望改善[供给端数据 2025-06]。
结论
:A 股稀缺标的(光引发剂核心标的,与久日新材、扬帆新材同赛道,但 LCD 高端品类稀缺度更高)。
二、股东与资本动作(公告溯源)
2.1 实控人 + 第一大股东
控股股东、实际控制人
:钱晓春、管军(夫妇),及其一致行动人钱彬、管国勤、钱瑛、钱小瑛,构成家族控制。
性质
:民企,非央国企、非地方国资。
2026-07-06 因"强力转债"转股导致总股本由 5.39 亿股增至 5.55 亿股,一致行动人合计持股由 33.9861% 被动稀释至 32.9911%[公告 2026-07-06],控制权未变。
2.2 近 6 个月增减持 / 定增 / 质押(逐条,公告溯源)
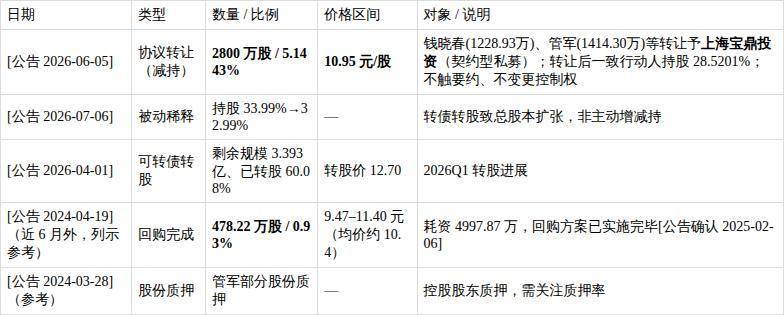
注:近 6 个月无主动增持、无定增;唯一主动资本动作是 5.14% 协议转让(实质减持)。
2.3 市值管理 / 维稳股价迹象定性结论
正向信号(弱)
:2024 年曾实施 4997.87 万回购(均价约 10.4 元),属维稳动作,但规模小(仅 0.93% 股本)、已完结且未提及注销,对股本无实质缩减。
负向信号(强)
:2026-06-05 控股股东以 10.95 元/股(较当时市价 13.88 折让约 21%)协议转让 5.14% 股份,本质是大股东逢高减持 / 变现,且折价转让形成二级市场价格锚与心理压制。
一句定性结论
:无明显市值管理或维稳意愿,反而呈现大股东借高位折价减持的离场特征;回购属过去式且力度有限,不足以构成维稳信号。
三、风险项
3.1 审计意见
[公告 2026-04-29] 2025 年年度报告由天健会计师事务所出具标准无保留意见("我们审计了……财务报表……"),无非标、无保留、无法表示意见。
3.2 ST 风险判定:否
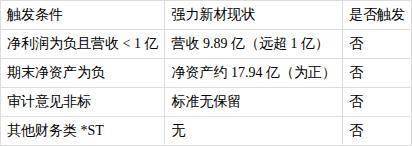
结论:否(无 ST 风险)。唯一观察点:公司 2023–2025 连续三年归母扣非亏损,但未触及任何 *ST 量化条件(创业板财务类 *ST 核心为"净利润负+营收<1亿"或"净资产负"或"审计非标")。若 2026 全年仍大额亏损但营收维持高位,亦不触发 ST,仅影响估值预期。
四、估值(必须用行业适用指标)
4.1 行业平均 PE / PB 波段(申万电子化学品Ⅱ/Ⅲ,可比公司交叉验证)
光刻胶/电子化学品板块长期处于历史估值高位。以下波段由 3 家可比公司个体估值(雅克科技、南大光电、容大感光)及板块水位估算,取 25%–75% 分位。
4.2 公司当前指标 vs 行业分位
PE
:亏损,不可用 → 行业适用指标切换为 PB / PS。
PB 4.19x
:处于行业 25% 分位(7x)以下,表面看"低于同业"。
PS 7.60x
:低于行业中位(12–21x),但公司毛利率/净利率显著弱于高估值可比(容大/南大盈利、雅克多元盈利),低 PS 反映低盈利质量,非"便宜"。
4.3 合理估值区间(PB 贴现法)→ 对应市值 → 与当前对比
公式:合理市值 = 归母净资产 × 合理 PB;合理股价 = 每股净资产(BVPS) × 合理 PB当前净资产 = 总市值 75.15 亿 ÷ PB 4.19 = 17.94 亿;总股本 5.554 亿股 → BVPS ≈ 3.23 元。 亏损企业合理 PB 应给予困境反转折价 2.0–2.5x(乐观修复 3.0x)。
当前市值 75.15 亿 vs 合理区间 35.9–44.9 亿 → 高出约 67%–109%。
4.4 估值评分:7 / 10(偏高估)
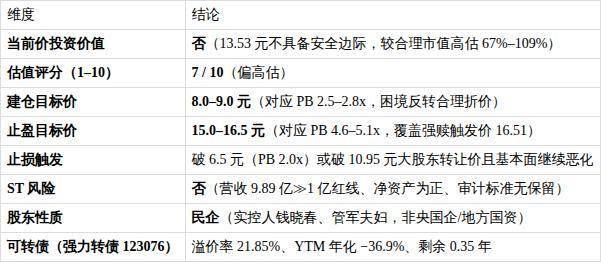
判定理由:当前 PB 4.19x 仅约行业中位(~10x)的 42%,相对屏幕看似"低估";但公司连续两年亏损、ROE 为 −6.99%、且 2026Q1 亏损扩大 412%(净利 −2881 万),对亏损型企业合理 PB 应为 2.0–2.5x(对应市值 36–45 亿),当前 75 亿市值隐含约 67%–109% 溢价,属"相对指标便宜、绝对基本面偏贵"的估值陷阱,故评 7 分(偏高估)。
五、投资建议(结论唯一)
5.1 当前价是否具备投资价值:否
估值层面:当前价 13.53 元较合理区间(6.5–8.1 元)高估 67%–109%,安全边际缺失。
基本面层面:2025 虽"减亏 30%"(归母 −1.27 亿),但 2026Q1 亏损不降反扩 412%,反转逻辑未被验证,且营收结构 LCD 持续走弱。
筹码层面:控股股东 2026-06-05 以 10.95 元(折价 21%)协议转让 5.14%,形成近 6 个月最大单一减持锚与心理压制;叠加转债剩余 3.4 亿待转股(潜在稀释 ~4.8% 股本)。
波动层面:波动率 45.87%、当日 −8.46%,属高波动题材股,追高性价比极低。
结论:否——当前 13.53 元不具备投资价值,建议观望等待回落至建仓区间。
5.2 建仓目标价:8.0–9.0 元
主锚:PB 2.5–2.8x(困境反转合理折价)= BVPS 3.23 × 2.5–2.8 = 8.1–9.0 元。
次优观察线:10.95 元(大股东协议转让价,已含 19% 贴水;若回落至此且基本面未进一步恶化,可小仓左侧布局,但安全边际仍有限)。
硬底:3.23 元/股(净资产,PB 1.0x),亏损企业可阶段性破净,仅作极端风控参考。
5.3 止盈目标价:15.0–16.5 元
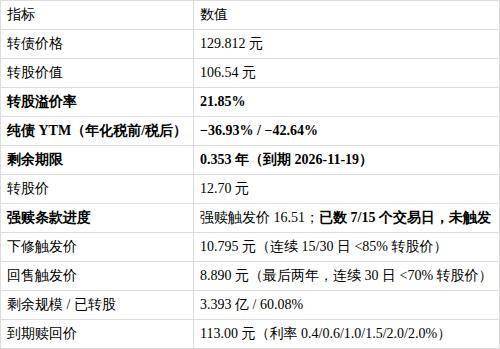
对应 PB 4.6–5.1x,覆盖强赎触发价 16.51 元(连续 15/30 交易日 ≥16.51 触发强赎)。
该目标依赖基本面反转(扭亏)或板块情绪再起;若 2026 中报仍大额亏损,则仅能按交易性反弹对待,止盈下修至 13–14 元(PB 4x 附近)。
5.4 止损触发条件
破 6.5 元(PB 2.0x)
:价值毁灭加速、跌破保守合理中枢,无条件止损;
破 10.95 元大股东转让价且伴随 2026 中报继续恶化 / 转债转股稀释冲击
:减仓至清;
2026 中报归母仍大额亏损且无减亏指引
:基本面证伪,退出观望。
六、可转债专题(强力转债 123076)
6.1 关键数据(集思录,2026-07-13)
附录:最近 8 份公司公告溯源清单(2025-08 至 2026-07)
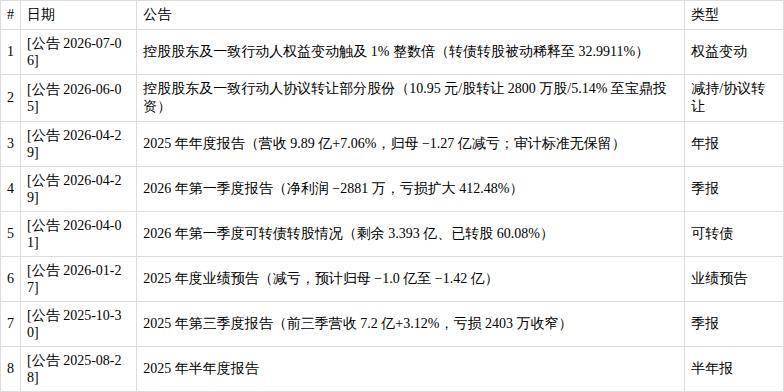
补充参考:[公告 2024-04-19] 回购完成(478.22 万股/4997.87 万,9.47–11.40 元);[公告 2024-03-28] 管军股份质押。
数据来源与免责声明
数据来源:巨潮资讯网、东方财富、同花顺 F10、集思录、公司 2024/2025 年报及 2025 各季报告、行业公开数据(光引发剂产量份额/产能 2023–2024)。
估值分位由可比公司(雅克科技、南大光电、容大感光)个体 PB/PS 及光刻胶板块水位交叉估算,非交易所官方分位,仅供参考。
本报告为基于公开信息的客观分析,不构成任何投资建议。股市有风险,决策需独立判断并自负盈亏。
一年一倍者众,三年一倍者寡。
努力追寻一条成熟、稳健、低回撤、可持续、可传家的投资之道,穿越牛熊,穿越周期。
免责申明:


评论